塑料制品业作为现代工业体系的重要组成部分,其发展态势与宏观经济、消费升级及环保政策紧密交织。当前,该行业在经历高速扩张后,正步入以结构调整、技术升级和绿色转型为核心的关键阶段光。本文将从产业现状、销售市场特征及未来前景三个维度展开分析,为行业参与者提供参考。
一、塑料制品业发展现状
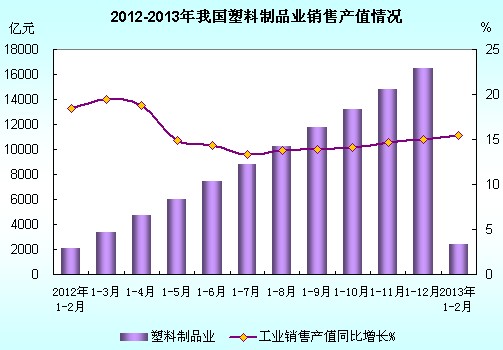
从产业规模看,我国塑料制品业已形成庞大且完整的产业链。行业总量保持相对稳定,但增速明显放缓,从高速增长转向中低速平稳运行。产品结构持续优化,传统日用塑料制品占比逐步下降,而工程塑料、改性塑料及高性能复合材料在电子电器、汽车、医疗等高端领域的应用比例显著提升。
技术层面,行业自动化、智能化水平不断提高。注塑、挤出、吹塑等核心工艺环节的数控化率稳步上升,部分龙头企业已实现智能工厂运营。中小企业仍面临设备老化、技术迭代缓慢的问题,导致行业内部生产效率分化明显。
环保政策成为行业洗牌的关键变量。随着“限塑令”升级及双碳目标推进,可降解塑料、再生塑料的研发与产业化进程加速。但可降解材料成本较高、产能尚待释放,再生塑料的回收体系与品质标准仍不完善。政策倒逼下,部分落后产能退出市场,合规企业则迎来集中度提升的机遇。
二、塑料制品销售市场分析
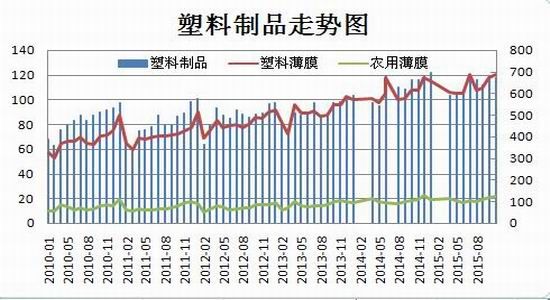
销售端呈现显著的结构性分化。传统包装、农膜、日用塑料制品受需求饱和及替代品冲击,销售增速低迷甚至出现萎缩。尤其一次性塑料制品在政策限制下,销售渠道大幅收窄。相反,高端细分市场表现活跃:汽车轻量化带动改性塑料需求旺盛,家电与消费电子升级拉动高精密塑料件销售,医疗健康领域对无菌、耐腐蚀塑料制品需求持续增长。可降解塑料制品在商超、快递、餐饮等场景的销售快速放量,成为市场新亮点。
销售渠道方面,线上B2B平台与线下专业市场并行发展。大型制品企业依托一体化服务与头部客户绑定,议价能力较强;中小厂商则更多依赖区域批发市场或电商平台获取零散订单虹吸效应不明显,竞争激烈。出口市场亦面临分化:中低端产品受东南亚产能竞争及贸易壁垒影响,出口压力加大;而高附加值产品凭借技术优势,在国际市场仍保持一定增长韧性。
区域销售格局与产业布局高度吻合。华东、华南地区凭借完备的产业链与贴近消费市场的优势,占据主要销售份额;中西部地区在产业转移政策推动下,销售增速相对较快,但产品仍以中低端为主。整体来看,企业利润率受原料价格波动影响显著,销售环节的账期压力与物流成本上升亦制约了部分中小企业的资金周转。
三、市场前景与发展趋势
短期而言,塑料制品销售将延续“总量平稳、结构升级”的态势。预计日用塑料制品销售维持低增长,而汽车、电子、医疗等高技术领域对塑料制品的需求年增速有望保持在5%-8%。可降解塑料市场在政策引导与成本下降的推动下,销售规模有望快速扩容,但需关注产能落地进度与标准体系完善程度。
中长期看,行业将围绕绿色化、功能化、循环化三条主线演进。绿色化方面,生物基塑料、可降解塑料及低碳生产工艺将成为企业核心竞争力;功能化方面,5G通信、新能源汽车、航空航天等领域对耐高温、高强度、导电导热塑料的需求将持续增长;循环化方面,塑料回收再生体系加速构建,物理回收与化学回收技术并举,再生塑料在包装、建材、汽车等领域的应用比例将显著提升。
值得警惕的是,行业面临的风险亦不容忽视。原料价格受国际油价及供需关系影响波动频繁,挤压利润空间;环保监管趋严增加中小企业合规成本;高端领域的技术壁垒与研发投入需求,可能进一步拉大企业间差距。具备技术储备、绿色产能及客户黏性的企业将占据竞争优势,而依赖低端同质化产品的厂商将面临更大生存压力。
我国塑料制品业正处于从规模扩张向质量效益转型的关键期光。销售市场的结构性机遇与环保约束并存,企业需聚焦高附加值产品、绿色材料创新与循环经济模式,方能在变局中赢得先机。